


Das diskrete Rückgrat der Weltwirtschaft
Über 80 % des weltweiten Güterhandels laufen über die Meere – meist unbemerkt. Krisen wie die Corona-Pandemie oder die aktuelle Blockade der Strasse von Hormus zeigen, wie abhängig der Welthandel von diesem System ist.
Seefracht punktet mit tiefen Kosten
Der Fernseher aus China, der Kaffee aus Kolumbien, die Schuhe aus Vietnam: Was wir täglich nutzen, kommt oft von weit her. Und die globalen Warenströme werden immer grösser. Das Volumen des grenzüberschreitenden Güterhandels hat sich in den letzten 25 Jahren mehr als verdoppelt. Dahinter steht ein fein austariertes System von Logistikern und Transporteuren, mit der Schifffahrt im Zentrum. Rund 80 % der gehandelten Güter werden über die Weltmeere transportiert. Der Seeweg ist zwar vergleichsweise langsam – für die Strecke von Schanghai nach Rotterdam werden beispielsweise 6 bis 7 Wochen benötigt. Die Skaleneffekte sind aber enorm: Moderne Containerschiffe können riesige Mengen an Waren gleichzeitig transportieren. Dadurch verteilen sich die Kosten auf viele Container, und die Transportkosten pro Einheit bleiben tief. Ausserhalb von Krisenzeiten kostet der Transport eines 40-Fuss-Containers von Asien nach Europa rund 1700 Franken. Umgerechnet auf die transportierte Ware, sind das oftmals nur wenige Rappen pro Kilogramm. Zum Vergleich: Das Porto für eine Postkarte aus den Ferien ist um ein Vielfaches teurer. Selbst im Frühling 2026, als sich die Frachtraten aufgrund der Lage im Nahen Osten fast verdoppelten, fielen die Kosten für den Transport per Schiff im Vergleich zum Warenwert kaum ins Gewicht.

Luftfracht
Betrachtet man die transportierten Mengen, spielt der Warentransport per Flugzeug nur eine untergeordnete Rolle. Weniger als 1% des globalen Güterhandels werden per Luftfracht abgewickelt. Für hochwertige und empfindliche Güter wie Computerchips, Schmuck oder Medikamente ist der Lufttransport aber von grosser Bedeutung. Dasselbe gilt für zeitkritische oder verderbliche Waren. Bilanziert man nach dem transportierten Warenwert, sieht die Situation deshalb komplett anders aus. Rund 1/3 des globalen Warenwerts wird per Flugzeug transportiert.
Container als entscheidendes Puzzleteil
Die Schifffahrt trägt den globalen Handel, doch dass Schiff, Bahn und Lastwagen heute nahtlos ineinandergreifen, verdanken wir einem unscheinbaren Metallkasten: dem Standard-Container. Seine normierten Masse und Eigenschaften haben sich in den 1970er-Jahren weltweit durchgesetzt. Damit konnte der Warenumschlag stark vereinfacht werden: Container lassen sich effizient stapeln und als Ganzes vom Schiff auf die Bahn oder den Lastwagen verladen – ohne dass die Ware selbst umgeladen werden muss. Die Standardisierung hat so wesentlich dazu beigetragen, die einzelnen Verkehrsträger zu einer effizienten Transportkette zu verbinden.

Container: ein Standard für die ganze Welt
Die Containergrössen sind heute standardisiert. Gängig sind 20-Fuss- und 40-Fuss-Container. Zwei 20-Fuss-Container entsprechen dabei in ihrer Länge einem 40-Fuss-Container und lassen sich modular kombinieren. Genormt sind aber nicht nur die Masse, sondern auch die Eckbeschläge und Tragfähigkeiten. Damit können Container sicher gestapelt, befestigt und angehoben werden. Die Containergrösse definiert gleichzeitig eine wichtige Masseinheit der Branche: Die Kapazität von Frachtschiffen wird in TEU (Twenty-foot Equivalent Unit) angegeben. Ein TEU entspricht dabei einem 20-Fuss-Container. Die grössten Containerschiffe der Welt verfügen heute über eine Kapazität von mehr als 24 000 Container. Aneinandergereiht entspräche dies einer Strecke von rund 145 Kilometern – etwa der Distanz von Zürich nach Bern.
Unsichtbar, ausser es harzt
Im Alltag läuft dieses komplexe System weitgehend unbemerkt. In den Fokus rückt es meist erst dann, wenn Lieferketten unter Druck geraten. Besonders deutlich zeigte sich dies während der Corona-Pandemie: Verschiebungen bei der Nachfrage und Personalausfälle bei Häfen führten zu Container-Staus, Verspätungen und höheren Frachtraten. Auch Störungen auf wichtigen Schifffahrtsrouten können weitreichende Folgen haben, wie aktuell in der Strasse von Hormus. Denn gerät ein Teil der Transportkette ins Stocken, wirkt sich dies rasch auf die nachfolgenden Glieder aus: Blockierte Handelswege führen zu verspäteten Schiffen, Anschlussproblemen bei der Feinverteilung via Bahn oder Lastwagen und im Extremfall zu leeren Regalen in den Läden.
Auch in Zukunft von zentraler Bedeutung
Trotz zunehmender Belastungsproben bleibt der globale Handel von zentraler Bedeutung. Geopolitische Spannungen und Zölle haben bislang keine grundsätzliche Abkehr von der internationalen Arbeitsteilung ausgelöst. Gemäss der Welthandelsorganisation (WTO) wuchs das weltweite Handelsvolumen allein im Jahr 2025 um mehr als 4 %. Verändert hat sich hingegen der Umgang mit Lieferkettenrisiken: Die strategische Lagerhaltung oder die Diversifizierung von Lieferanten und Transportwegen gewinnen an Bedeutung. Am Grundprinzip ändert sich aber nichts: Ohne den globalen Warenfluss käme die Weltwirtschaft zum Erliegen. Logistiker und Reedereien bleiben damit auch in Zukunft das Rückgrat der Weltwirtschaft.
Zwei Geschäftsmodelle, eine Lieferkette
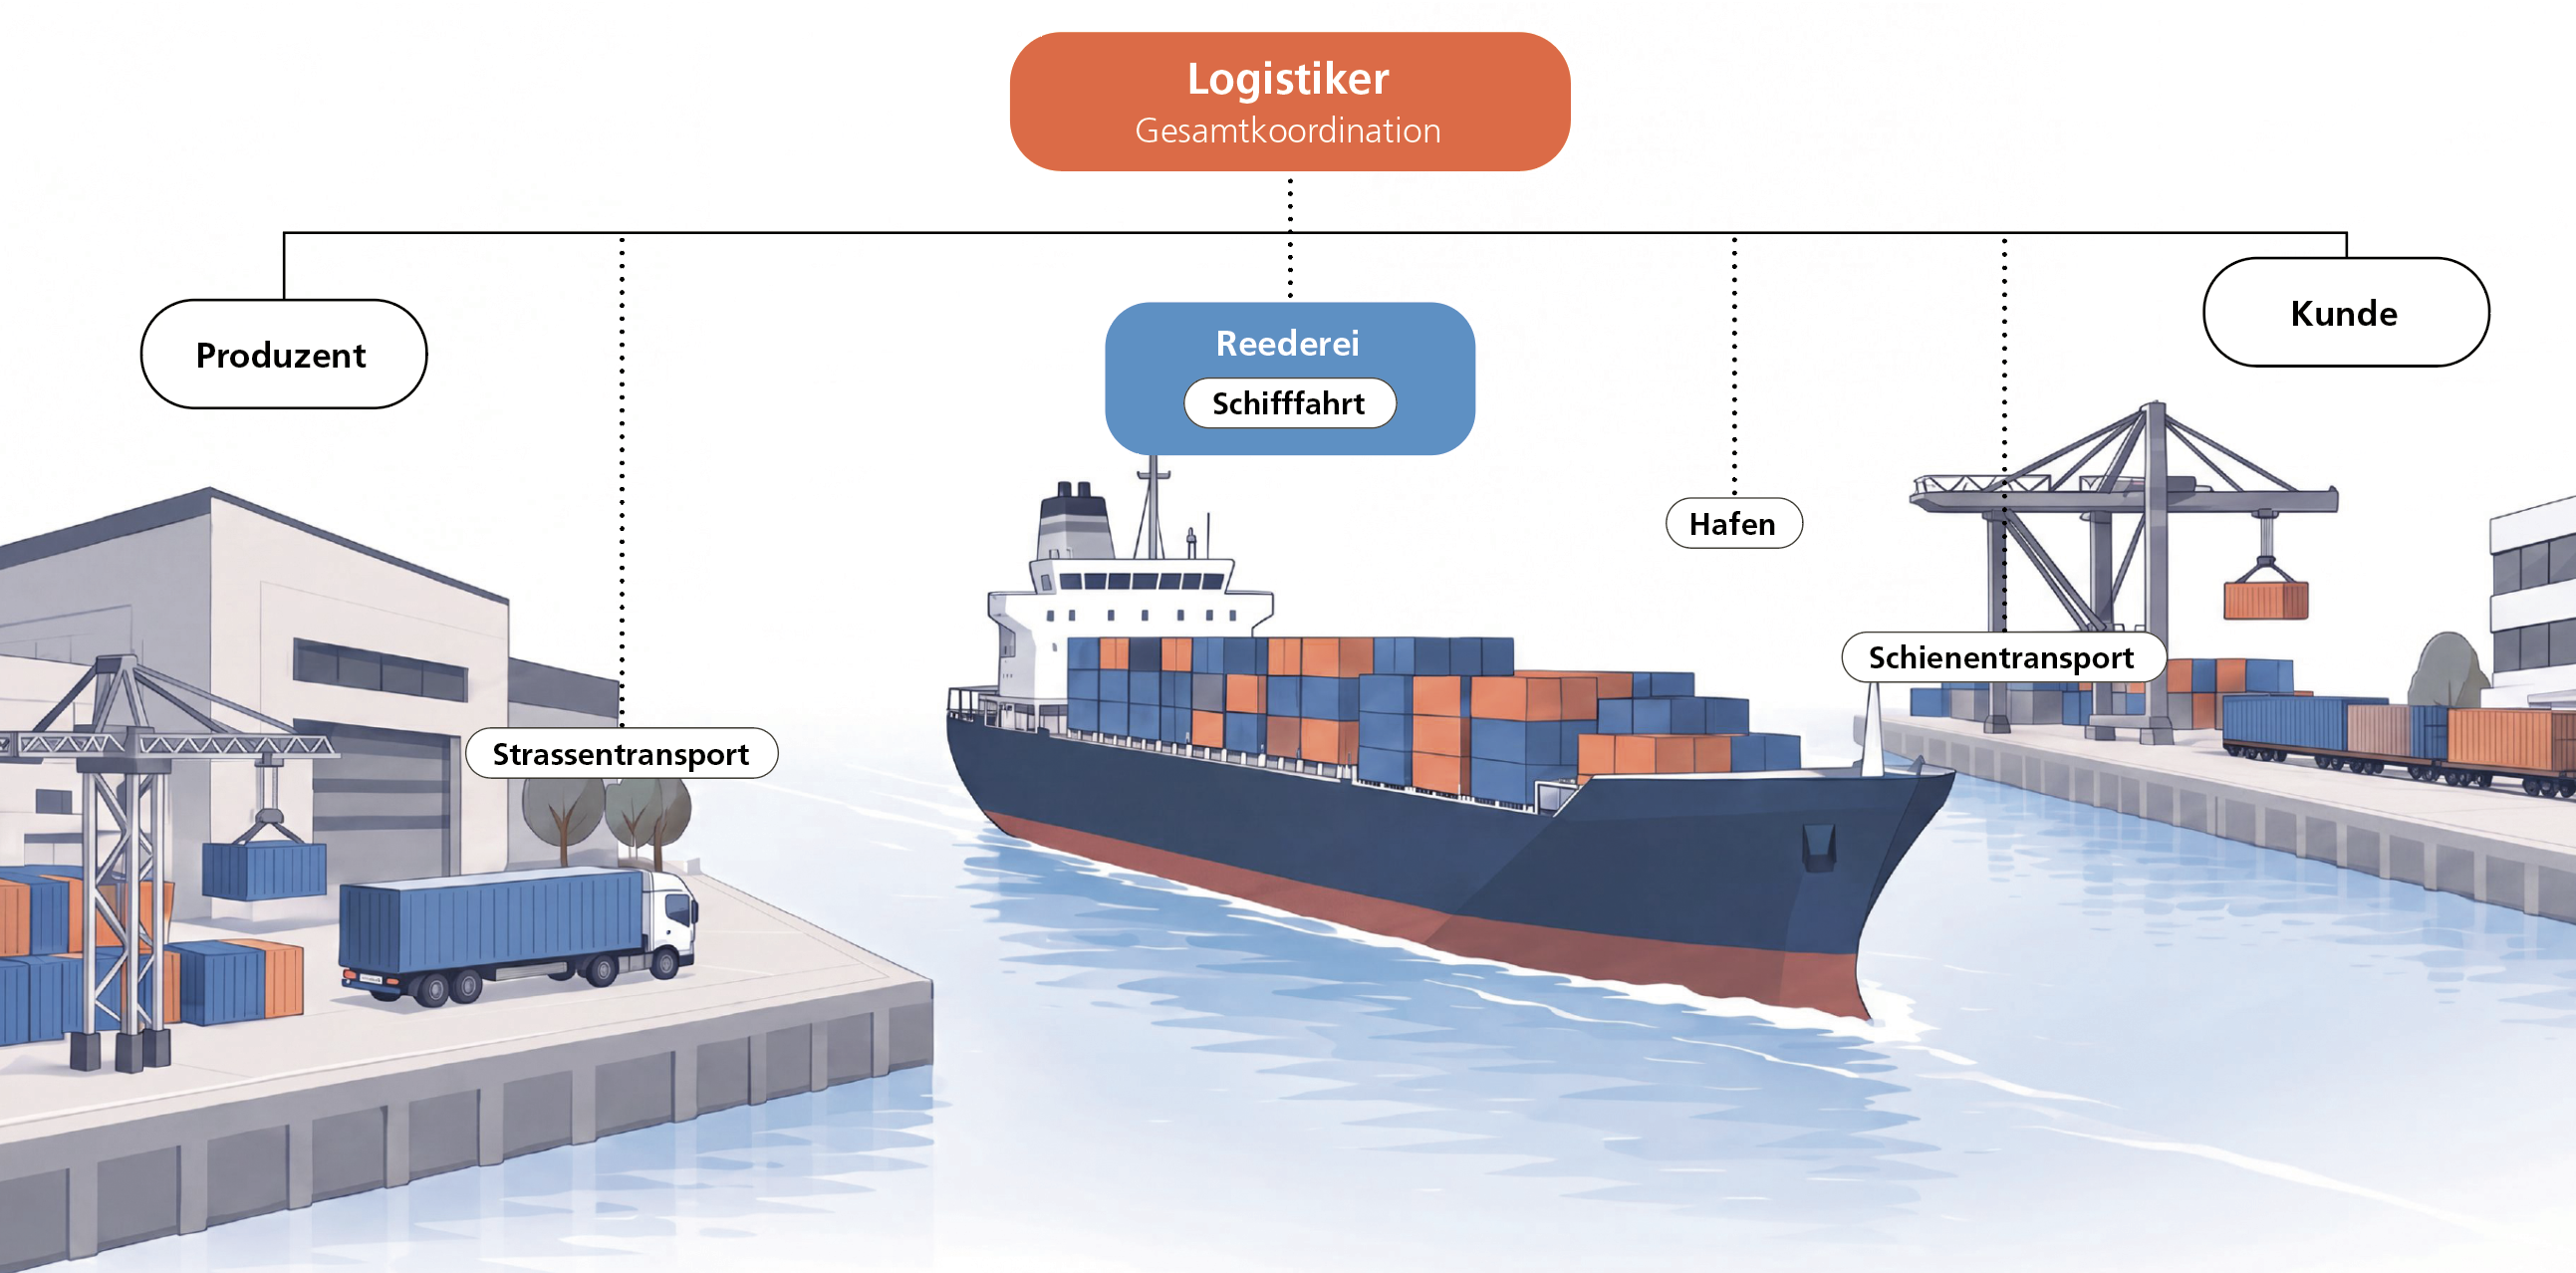
Reedereien und Logistiker übernehmen zentrale, aber unterschiedliche Aufgaben im globalen Warenverkehr. Während Reedereien die Transportkapazitäten auf See bereitstellen, organisieren Logistiker den Warenfluss über verschiedene Verkehrswege hinweg. Beide sind eng mit der Entwicklung des Welthandels verbunden, unterscheiden sich jedoch hinsichtlich Kapitalbedarf, Margen und Werttreibern.
Reedereien
Reedereien wie MSC, Maersk oder Hapag-Lloyd betreiben Containerschiffe und transportieren Waren zwischen den wichtigsten Seehäfen. Damit stellen sie die Transportkapazität für den globalen Warenverkehr bereit.
Das Geschäftsmodell ist kapitalintensiv und von hohen Fixkosten geprägt, weshalb eine gute Auslastung der Flotte entscheidend ist. Profitabilität und Geldflüsse hängen stark von Frachtraten, Transportnachfrage und verfügbaren Kapazitäten ab. Die Branche ist daher sehr zyklisch: Eine hohe Nachfrage oder knappe Kapazitäten treiben Frachtraten und Gewinne, wie während der Corona-Pandemie. Ein schwächerer Welthandel oder neue Schiffskapazitäten können hingegen zu Überkapazitäten und sinkenden Frachtraten führen. Für Anleger sind deshalb der Welthandel, die Frachtraten sowie das Verhältnis von Angebot und Nachfrage zentrale Werttreiber.
Logistiker
Unternehmen wie Kühne + Nagel oder DSV organisieren internationale Warenströme über verschiedene Verkehrsträger. Sie buchen Kapazitäten bei Reedereien, Fluggesellschaften, Bahn- oder Strassentransportunternehmen und koordinieren die Lieferkette von der Routenwahl bis zur Auslieferung.
Anders als Reedereien verfügen Logistiker meist über wenige oder gar keine eigenen Transportmittel. Kühne + Nagel gehört etwa zu den führenden Seefrachtspediteuren, ohne eine eigene Schiffsflotte zu betreiben. Das kapitalarme Geschäftsmodell ermöglicht auch kleineren Anbietern den Markteintritt, weshalb die Branche stark fragmentiert und wettbewerbsintensiv ist. Grosse Logistiker profitieren jedoch von Skaleneffekten beim Einkauf von Transportkapazitäten und der Auslastung ihrer Netzwerke. Bei gestörten Lieferketten gewinnt zudem ihre Koordinationsleistung an Wert.
Lieferkette im Überblick
Magazin /sicht bestellen
Unser Anlagemagazin /sicht enthält aktuelle Einschätzungen zu den Entwicklungen an den internationalen Finanzmärkten, im Bankgeschäft und in der Ostschweizer Wirtschaft.
Magazin jetzt abonnieren
Angela Truniger

8021 Zürich

Roman Elbel

8021 Zürich
Ihr nächster Schritt
Möchten Sie unsere Research-Berichte als Newsletter erhalten? Abonnieren Sie die Themen-Newsletter unseres Investment Centers oder verschaffen Sie sich mit unserem kompakten Anlagemagazin /sicht einen Gesamtüberblick.