


Finanzmärkte zwischen Energiepreisen und KI-Rentabilität
Höhere Energiepreise und Mehrjahreshochs bei den Langfristzinsen treffen auf starkes Gewinnwachstum. Gleichzeitig wird die Rentabilität der KI-Investitionen wieder stärker in Frage gestellt.
Die Energiepreise sind erneut gestiegen. Das Nadelöhr verschiebt sich vom knappen Rohölangebot zu den Raffineriekapazitäten, die selbst bei einem baldigen Ende des Iran-Kriegs weiterhin unter Druck stehen dürften. In den USA und in Europa hat die Inflation im September wieder zugenommen, in der Schweiz bleibt der Preisdruck insgesamt moderat. Die Weltwirtschaft wächst trotz widrigen Umständen weiter, doch die Kluft zwischen den Profiteuren des KI-Investitionszyklus und der hohen Energiepreise einerseits und den übrigen Ländern andererseits wird grösser.
Notenbanken und Zinsen im Fokus
Mit den höheren Energiepreisen haben auch die Aufwärtsrisiken für die Inflation zugenommen. Weitere Leitzinserhöhungen sind wahrscheinlich, die aktuellen Markterwartungen mit mehreren Zinsschritten in Europa und den USA sind jedoch überzogen. Die Renditen langlaufender Staatsanleihen haben neue Mehrjahreshochs erreicht und schmälern die Aktienrisikoprämie. Die Volatilität am Zinsmarkt ist erhöht, und auch die Kreditaufschläge bei Unternehmensanleihen schwächerer Bonität haben zugenommen.
Aktienmärkte unter Beobachtung
Die Volatilität am Aktienmarkt bleibt hingegen moderat. Dank des hohen Gewinnwachstums trotzen die Märkte den gestiegenen Risiken. Nach neuen Höchstständen haben jedoch Gewinnmitnahmen eingesetzt, und die Marktbreite hat abgenommen. Zugleich wächst die Skepsis gegenüber dem KI-Investitionszyklus. Insbesondere die Frage, ob sich der Infrastrukturaufbau rechtzeitig und ausreichend monetarisieren lässt, rückt zunehmend in den Fokus. Erste Antworten werden die laufende Berichtssaison und speziell die Ergebnisse der grossen Technologiekonzerne liefern. Bestätigen die Zahlen die Nachfrage, dürfte die Skepsis vorübergehend bleiben. Enttäuschen sie, drohen eine Neubewertung und gedrosselte KI-Investitionen. Dies würde den wichtigsten Wachstumsmotor der US-Wirtschaft treffen.
Neutrale Gewichtung der Aktien
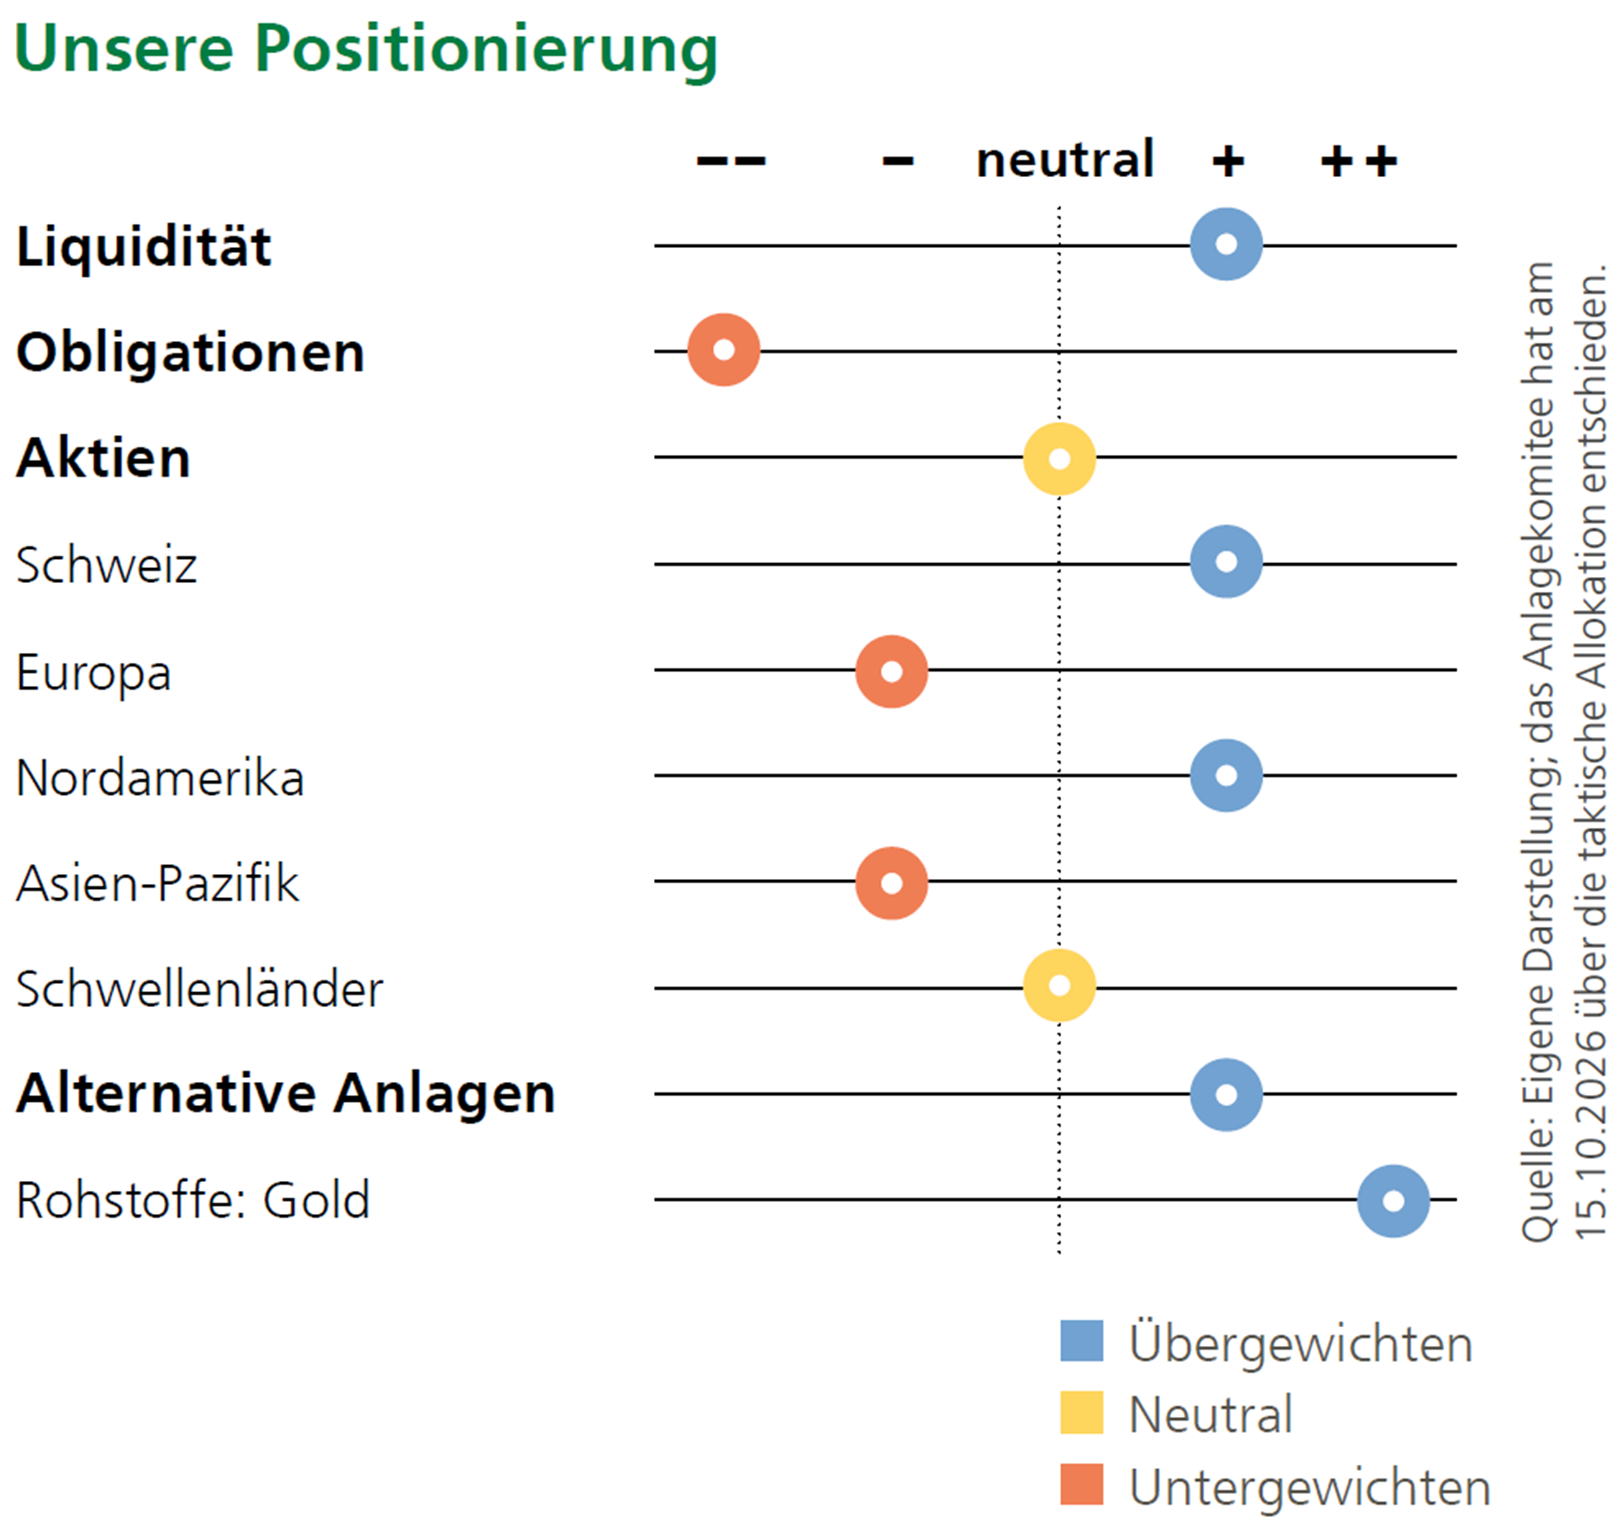
Chancen und Risiken halten sich die Waage, wir bleiben bei Aktien neutral gewichtet. Übergewichtet bleiben die Schweiz und die USA, untergewichtet Europa und der asiatisch-pazifische Raum, neutral die Schwellenländer. Obligationen in Fremdwährungen bieten attraktive Renditen, die Währungsabsicherung ist aber weiterhin sehr teuer. Wir bevorzugen daher Anlagen in Franken und bleiben insgesamt untergewichtet. Zudem bleiben Gold und Liquidität in Schweizer Franken übergewichtet.
Ihr nächster Schritt
Möchten Sie unsere Research-Berichte als Newsletter erhalten? Abonnieren Sie die Themen-Newsletter unseres Investment Centers oder verschaffen Sie sich mit unserem kompakten Anlagemagazin /sicht einen Gesamtüberblick.
Kontakt Beratungszentrum
Servicezeiten
07:30 bis 17:30 Uhr (Montag bis Freitag; CHF 0.04/Minute)
Im Notfall
24-Stunden-Sperrservice für Karten und SGKB TWINT
Zu den Notfallnummern

Diese Informationen dienen Werbezwecken.